「審査が甘いクレジットカードってどれ?」
「過去に審査落ちしたことがあるけど、今度こそ通りたい」
上記のように、カード選びに不安を感じている方も多いのではないでしょうか。
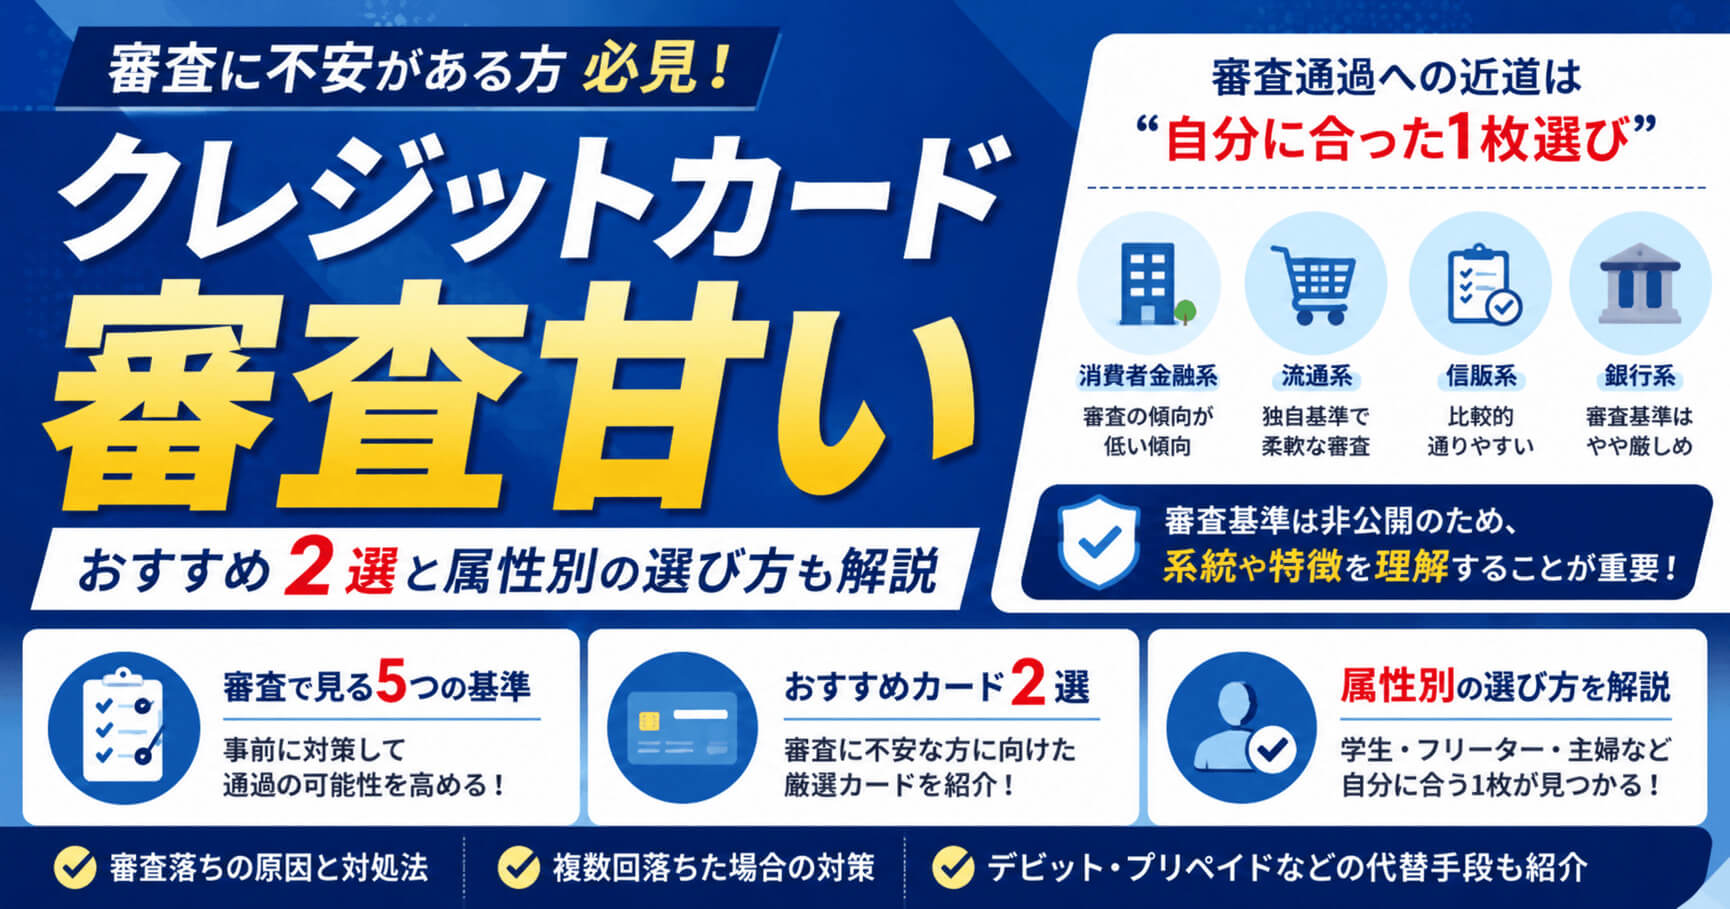
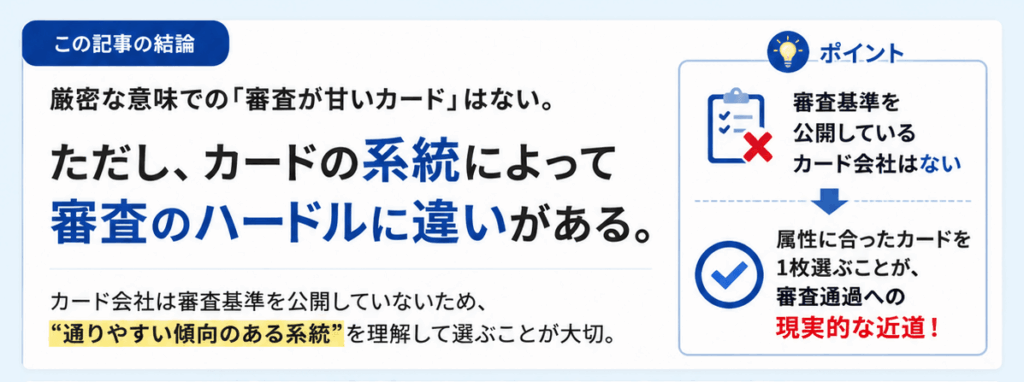
結論から言うと、審査基準を公開しているカード会社は存在しないため、厳密な意味で「審査が甘いカード」はありません。
この記事では、審査が不安な方におすすめなカードの特徴と、学生・フリーター・専業主婦など属性ごとの選び方を解説します。
あわせて、審査落ちの主な原因と、複数回落ちた場合の段階的な対処法、デビットカードやプリペイドカードなどの代替手段も紹介します。
審査が甘いクレジットカードは存在しない!通りやすい傾向を紹介
クレジットカードの審査基準は、カード会社ごとに非公開とされており、「絶対に通る」と断言できるカードは存在しません。
ただし、カードの発行母体によって審査の厳しさに明確な差があることは、業界内で広く知られた事実です。
大きく分けると、消費者金融系・流通系・信販系・銀行系の系統があり、この順に審査のハードルが上がる傾向があります。
収入が少ない方や雇用形態が不安定な方は、自分の属性に合った系統のカードから申し込むことで、審査通過の可能性を高められます。
以下では、各系統の審査傾向と、どのような属性の方に向いているかを順に解説します。
| 系統 | 向いている属性 |
|---|---|
| 消費者金融系 | 非正規雇用・収入が少ない方 |
| 流通系 | 学生・主婦・既存会員 |
| 信販系 | クレヒスが薄い方・若年層 |
| 銀行系 | 正社員・信用情報に傷がない方 |
消費者金融系は収入が少ない人にもおすすめ
消費者金融系クレジットカードとは、アコムやアイフルなどの消費者金融が発行、または提携して発行するカードのことです。
消費者金融は本来、銀行より柔軟な基準でキャッシングを提供してきた事業者であるため、クレジットカード審査においても収入の絶対額よりも返済能力の安定性を重視する傾向があります。
パートやアルバイトなど非正規雇用の方でも、一定の収入があれば審査に通過できるケースが多く、正社員でなければ申し込めないという制限がない点が特徴です。
- 収入の絶対額より返済能力の安定性を重視
- パート・アルバイトなど非正規雇用でも申込可能
- 既存の消費者金融借入が多い場合は総量規制に注意
- 申込前に借入残高を減らしておくと審査評価が改善しやすい
ただし、すでに消費者金融からの借入残高がある場合は、総量規制(年収の3分の1を超える貸付を禁止するルール)の観点から審査が厳しくなる点には留意が必要でしょう。
借入残高が多い状態で申し込む前に、まず既存の借入を減らしてから申し込むようにしましょう。
流通系・信販系は利用実績を重視する
流通系カードとは、イオンや楽天などの小売・EC事業者が発行するカードを指し、信販系カードはオリコやジャックスなどの信販会社が発行するカードです。
どちらも「カードを使ってもらうこと」自体がビジネスの中心にあるため、新規顧客の獲得を優先する姿勢が審査基準に反映されており、銀行系と比べて間口が広い傾向があります。
流通系カードは特定の店舗やサービスでの利用が前提となっているため、既存の顧客(会員・ポイント会員など)であれば審査で有利に働くことがあります。
- 流通系:特定店舗の既存会員は審査で有利になりやすい
- 信販系:クレヒスが薄い方でも通過しやすい特性がある
- どちらも信用情報に延滞・債務整理の記録があると審査落ちのリスクが高い
- 日常の利用シーンに合った系列カードを選ぶと特典も受けやすい
信販系カードは分割払いやリボ払いの利用実績を重視する傾向があり、クレジットヒストリー(過去の利用・返済の記録)が薄い方でも審査に通過しやすい特性を持ちます。
自分がよく利用する店舗や通販サービスの系列カードを選ぶと、審査通過後の特典も受けやすくなるため、日常の利用シーンを基準に選んでみてください。
銀行系カードは信用情報と年収を厳しく見るため審査難易度が最も高い
銀行系カードとは、三井住友銀行・みずほ銀行・三菱UFJ銀行などのメガバンクや地方銀行が発行、または傘下に持つカード会社が発行するカードです。
銀行は預金や融資を扱う金融機関であるため、審査において信用情報の精査と年収水準の確認を特に重視します。
具体的には、過去の延滞履歴・他社借入件数・年収に対する借入比率などが厳しくチェックされるため、収入が不安定な方や信用情報に傷がある方は通過が難しい傾向があります。
- 向いている:正社員で勤続3年以上・信用情報にネガティブ記録なし
- 向いている:ポイント還元率や付帯保険を重視したい方
- 向いていない:収入が不安定・信用情報に傷がある方
- 向いていない:審査落ちリスクを避けたい方(照会履歴が残る)
正社員として安定した収入があり、信用情報にネガティブな記録がない方にとっては、ポイント還元率や付帯保険などの面で優れた選択肢となるでしょう。
一方、審査に不安を感じている方が銀行系カードから申し込むのは、審査落ちのリスクが高く、信用情報への照会履歴が残ることを考えると得策ではありません。
まずは消費者金融系や流通系でクレジットヒストリーを積み上げてから、銀行系カードへのステップアップを検討しましょう。
クレジットカードの審査で見られる5つの判断基準
カード会社は申込者の情報を複数の角度から総合的に評価したうえで、審査の可否を決定しています。
審査基準は非公開ですが、業界全体で共通して重視される判断軸は大きく5つに絞られます。
この5つを事前に把握しておくことで、自分の審査上の強みと弱みを客観的に整理できます。
審査に不安を感じている場合も、どの軸で評価されるかを知ることで、申込前に取れる対策が見えてきます。
年収・雇用形態・勤続年数などの属性情報
属性情報は、申込者が毎月安定した返済を続けられるかを判断するための基礎データです。
年収・雇用形態・勤続年数の3点が中心となり、カード会社はこれらを組み合わせて返済能力を推定します。
- 正社員・勤続3年以上・年収300万円以上で属性評価は安定圏
- アルバイト・フリーランスは同じ年収でも雇用形態で評価が変わりやすい
- 転職直後・試用期間中は勤続年数が短いとみなされ評価が下がる場合がある
- 専業主婦は生計同一申告が認められるカードを選ぶ
一方、アルバイトやフリーランスの場合は収入の安定性が低いと判断されやすく、同じ年収でも雇用形態によって評価が異なります。
勤続年数については、転職直後や試用期間中は在籍期間が短いとみなされ、審査上の評価が下がる場合があります。
専業主婦の場合は、配偶者の収入を合算できる生計同一申告が認められているカードを選ぶと、属性面のハードルを下げられます。
CIC・JICCに記録された信用情報とクレヒスの有無
信用情報機関であるCICとJICCには、過去のクレジットカードやローンの利用履歴が記録されています。
カード会社は審査時にこの情報を照会し、過去の延滞・債務整理・強制解約などの記録がないかを確認します。
一方、クレジットヒストリー(クレヒス)とは、カードやローンを期日どおりに返済してきた実績のことです。
- 良好なクレヒスあり:審査で有利に働く最大の武器
- スーパーホワイト(クレヒスなし):判断材料がなく審査が保守的になりやすい
- 延滞・債務整理の記録あり:記録が残る期間中は審査通過が著しく困難
- 自分の信用情報はCIC・JICCのWebサイトから開示請求で確認できる
クレヒスが全くない状態はスーパーホワイトと呼ばれ、返済能力の判断材料がないため、カード会社が審査を保守的に行う傾向があります。
クレヒスを積み上げるには、デビットカードや家族カードの利用実績では代替できないため、審査ハードルの低いカードを1枚取得して返済実績を作ることが現実的な方法です。
自分の信用情報が気になる場合は、CICまたはJICCのWebサイトから開示請求を行い、記録の内容を事前に確認しましょう。
他社借入件数と残高の合計額
カード会社は、申込者が現在他社からいくら借りているかを審査の重要な判断材料にしています。
消費者金融や銀行カードローンなど、他社からの借入件数が多いほど、返済能力に対して懸念が生じやすくなります。
- 借入残高の絶対額だけでなく借入件数そのものも評価対象
- 3社以上からの借入は多重債務の予備軍とみなされやすい
- 消費者金融からの借入合計は年収の3分の1が上限(総量規制)
- 申込前に一部返済して残高を減らすと審査評価の改善につながる
残高の絶対額だけでなく、借入件数そのものも評価対象になる点に留意が必要です。
3社以上から借入がある状態は多重債務の予備軍とみなされやすく、たとえ延滞がなくても審査が厳しくなります。
カードの申込前に他社借入を一部返済して残高を減らしておくと、審査上の評価改善につながります。
キャッシング枠の申込有無と希望額
クレジットカードの申込時にキャッシング枠を設定すると、その金額が潜在的な借入枠として信用情報に反映されます。
キャッシング枠は「実際に使っていなくても借りられる枠がある」と評価されるため、他社審査時に借入残高と同様の重みで判断される場合があります。
- 信用情報上の借入可能額を抑えられ審査評価が改善しやすい
- ショッピング枠の審査・利用には一切影響しない
- 審査通過後にキャッシング枠を後から追加できるカードが多い
- 既存カードの不要なキャッシング枠も引き下げ申請が有効
審査通過率を上げたい場合は、キャッシング枠の希望額を0円に設定して申し込む方法が有効です。
特に複数のカードを保有している方は、各カードのキャッシング枠の合計額が信用情報上の借入可能額として積み上がるため、使わない枠は整理することも選択肢に入れましょう。
申込情報の一貫性と虚偽記載の有無
カード会社は申込フォームに記載された情報と、信用情報機関のデータや在籍確認の結果を照合します。
年収・勤務先・住所などに矛盾がある場合、意図的な虚偽申告とみなされ、審査が即時否決となる場合があります。
- 年収・勤務先・住所は申込時点の最新情報を正確に記載する
- 過去の他社申込時の申告内容と矛盾がないか確認する
- 転職・引越し直後は変更後の情報を正確に記載する
- 収入を実態より多く申告することは審査否決リスクを高める
転職直後や引越し直後など、情報が変わりやすい時期は、申込時点での最新情報を正確に記載することが求められます。
過去に他社カードに申し込んだ際の申告内容と今回の内容に差異があると、整合性を疑われる要因になります。
審査に有利に見せようとして収入を実態より多く申告することは、かえって審査否決のリスクを高めるため、正確な数字を記載してください。
審査不安な人におすすめのクレジットカード2選
審査に不安を感じている方には、自分の属性や利用目的に合ったカードを選ぶことが通過率を上げる最善策です。
銀行系カードに比べて審査のハードルが低い傾向がある系統のなかでも、とくに申込条件が広く設定されているカードを2枚厳選しました。
| クレジットカード名 | 申込条件 | 年会費 | WEB完結 | 利用限度額 | ポイント還元率 |
|---|---|---|---|---|---|
| モビットVISA-W 詳細はこちら> | 年齢満20歳~74歳の安定した定期収入のある方) | 永年無料 | 可 | 1万円〜800万円 | – |
| ライフカード 詳細はこちら> | 日本国内にお住まいの18歳以上で、電話連絡が可能な方。 | 無料 | 可 | 10万円〜200万円 | 1000円につき1ポイント |
学生・フリーター・勤続年数が短い方など、属性的に不利になりやすいと感じている方でも申込条件を満たせるカードが含まれています。
各カードの特徴と強みを確認したうえで、自分の状況に近いものを選んでください。
モビットVISA-Wはローンも利用できる
- クレジットカードとカードローンの両機能を1枚に集約できる
- 消費者金融系のSMBCモビットが発行するため審査のハードルが低い傾向がある
- 電話での在籍確認が原則なく、職場に知られずに申込を進めやすい
モビットVISA-Wは、SMBCモビットが発行するクレジットカードとカードローンを兼ね備えた1枚です。
消費者金融系の発行会社であるSMBCモビットが審査を行うため、銀行系カードと比べて審査のハードルが低い傾向があります。
ショッピング利用はVISAブランドのクレジットカードとして使え、急な出費にはカードローン機能で対応できます。
在籍確認の電話連絡が原則なしのため、職場の同僚に申込を知られる心配が少ない点も、審査に不安を感じている方にとって利用しやすい要素です。
ただし、カードローン機能を利用する場合は借入残高が信用情報に記録されるため、将来的に住宅ローンや他のカード審査に影響する可能性があります。
ローン機能を使う場合は、返済計画を事前に立てたうえで利用するようにしてください。
| 申込条件 | 満20歳以上69歳以下で安定した収入のある方 |
|---|---|
| 年会費 | 永年無料 |
| 金利(最低) | 3.0%(実質年率) |
| 金利(上限) | 18.0%(実質年率) |
| 申込方法 | WEB申込・アプリ申込・電話申込 |
| WEB完結 | 可 |
| 利用限度額 | 5~100万円(審査により決定) |
| 在籍確認 | 原則あり(電話確認) |
| 無利息期間 | – |
| 審査通過率 | – |
ライフカードは勤続年数が短い若年層でも審査が通る可能性が高いと評判あり
- 勤続年数や収入が少ない若年層でも申込しやすい審査傾向がある
- 入会初年度はポイントが1.5倍になるスタート特典がある
- 誕生月はポイントが3倍になるため年1回まとめて還元を受けやすい
ライフカードは、信販系のライフカード株式会社が発行するカードです。
信販系は銀行系より審査のハードルが低い傾向があり、とくに勤続年数が短い若年層や収入が安定していない方でも通過する可能性があります。
入会から1年間はポイント還元率が通常の1.5倍になるため、カードを作り始めたばかりの段階でも恩恵を受けやすい設計です。
誕生月には還元率が通常の3倍になる特典があり、誕生月に合わせて大きな買い物をすることでポイントを効率的に獲得できます。
年会費は初年度無料で、2年目以降は前年に1回以上の利用があれば無料になるため、実質的に年会費の負担なく保有し続けられます。
| 申込条件 | 日本国内にお住まいの18歳以上で、電話連絡が可能な方。 |
|---|---|
| 年会費 | 無料 |
| ポイント還元率 | 1000円につき1ポイント |
| 申込方法 | オンライン申込(公式サイト)・郵送申込 |
| WEB完結 | 可 |
| 利用限度額 | 10万円〜200万円(審査により決定) |
| 審査通過率 | – |
自分の属性に合ったカードを選ぶための判断基準
カードの系統を知るだけでなく、属性に合った一枚を選ぶことが審査通過率を高める最短の方法です。
学生・専業主婦・フリーターなど、属性によって申込条件の設定が異なるため、同じカードでも通過しやすい人と通過しにくい人が生まれます。
年収・雇用形態・信用情報の3点を正直に把握したうえで、自分のプロフィールに合った系統とカードを選ぶことが、審査通過への現実的なアプローチです。
審査に不安を感じている方ほど「とにかく有名なカードに申し込む」という行動をとりがちですが、属性と系統のミスマッチが審査落ちの大きな原因になります。
以下の4つの属性別判断基準を参考に、申込先を絞り込んでください。
学生・アルバイトは流通系か信販系の年会費無料カードを最初の選択肢にする
流通系・信販系の年会費無料カードは、学生やアルバイトでも申込条件を満たしやすい設計になっています。
銀行系カードの多くは「安定した継続収入」を審査の前提条件として設定しており、学生やアルバイトの申込者は収入の安定性という点で不利に評価されやすい傾向があります。
一方、流通系カードは自社のショッピング利用を増やすことを目的として発行しているため、収入の多寡よりも利用継続の見込みを重視する傾向があります。
信販系カードも同様に、幅広い層の取り込みを前提とした審査設計になっており、学生専用カードを用意している会社も複数あります。
- 流通系・信販系を最初の申込先にする
- 年会費無料カードを選ぶ
- よく利用するショッピングモール・コンビニ系列のカードを選ぶ
- アルバイト収入は実際の年間収入を正確に申告する
年会費無料のカードを選ぶ理由は、収入が限られた時期に固定費を増やさないためです。
年会費がかかるカードは、利用頻度が低い月でも費用が発生するため、収入が不安定な時期には負担になります。
まずは自分がよく利用するショッピングモールやコンビニ系列の流通カードから申し込んでみてください。
専業主婦は配偶者の収入を申告できるカードを選ぶと審査通過率が上がる
専業主婦がクレジットカードの審査を通過するには、配偶者の収入を申告できるカードを選ぶことが重要です。
2010年の改正割賦販売法施行以降、クレジットカードの審査では申込者本人の収入確認が厳格化されました。
ただし、多くのカード会社は「配偶者に安定した収入がある専業主婦(主夫)」を申込条件として認めており、世帯収入ベースで審査を行う設計になっています。
- 申込フォームに「配偶者の年収」記入欄があるカードを選ぶ
- 本人収入のみを審査対象とするカードは不向き
- 流通系カードの中に専業主婦向け申込条件を明示しているものがある
- 公式サイトの申込資格欄を事前に確認してから申し込む
申込フォームに「配偶者の年収」を記入する欄があるカードは、専業主婦の審査通過を想定した設計です。
この欄がないカードや、本人収入のみを審査対象とするカードは、専業主婦には不向きといえます。
流通系カードの中には、専業主婦向けの申込条件を明示しているものがあるため、公式サイトの申込資格欄を事前に確認してから申し込みましょう。
フリーターは年収と勤続期間を正確に記載し消費者金融系から申し込む
フリーターがクレジットカードの審査を通過するには、申込情報の正確な記載と消費者金融系カードへの絞り込みが有効です。
消費者金融系カードは、もともと融資事業で培った独自の審査モデルを持っており、雇用形態よりも返済能力を重視する傾向があります。
フリーターであっても、一定期間同じ職場で働いており、月収が安定していれば審査通過の可能性は十分あります。
申込時に注意したいのは、年収と勤続期間の記載精度です。
- 年収は月収×12の金額を正確に記載する
- 現在の職場での勤続期間は実際の月数を正直に申告する
- 年収・勤続期間の水増し記載は虚偽申告でカード規約違反にあたる
- 給与明細や源泉徴収票を手元に用意してから申し込む
月収を12倍した金額を年収として正確に記載し、現在の職場での勤続期間も実際の月数を正直に申告してください。
勤続期間が短い場合でも、申込時点での在籍事実があれば審査対象になります。
収入証明書の提出を求められるケースもあるため、給与明細や源泉徴収票を手元に用意してから申し込みましょう。
過去に審査落ちした経験がある人はキャッシング枠をゼロにして申し込む
過去に審査落ちを経験した方は、キャッシング枠ゼロに設定して申し込むことで、審査通過率を高められます。
キャッシング枠は、申込時点で利用していなくても「将来的な借入可能額」として信用情報上に記録されます。
カード会社は、他社のキャッシング枠も含めた総借入可能額を審査の判断材料にするため、枠が大きいほど返済能力に対する懸念が生じやすくなります。
- キャッシング枠を「0円」または「希望しない」に設定する
- 申込間隔を最低3〜6ヶ月空けてから次の申込に進む
- 短期間に複数社へ同時申込する「申込ブラック」を避ける
- 公共料金の口座振替設定など審査に有利な状態を整える
申込フォームにキャッシング枠の希望額を入力する欄がある場合、「0円」または「希望しない」を選択してください。
この一手間だけで、カード会社側の貸し倒れリスク評価が下がり、ショッピング枠のみの審査として処理されます。
また、短期間に複数社へ同時申し込みをすることは、信用情報機関に申込履歴が集中して記録されるため、審査上マイナスに働きます。
キャッシング枠ゼロの設定と申込間隔の確保を組み合わせることで、次の審査に向けた条件を整えられます。
審査落ちの主な原因と複数回落ちた場合の段階的な対処法
審査に落ちた原因を把握しないまま別のカードに申し込んでも、同じ結果になる可能性が高いです。
落ちた理由は大きく2つに分類でき、信用情報の問題と申込行動の問題に分けて考えると整理しやすくなります。
信用情報の問題は時間をかけて解消するしかありませんが、申込行動の問題は今日から改善できます。
原因を特定したうえで、次の申込タイミングと申込先を慎重に選ぶことが、審査通過への現実的な道筋です。
信用情報に延滞・債務整理の記録が残っていると審査通過が難しくなる
信用情報機関に延滞や債務整理の記録が残っている状態では、どの系統のカードであっても審査通過は難しくなります。
信用情報機関とは、クレジットカードやローンの利用履歴を管理する機関のことで、日本ではCIC・JICC・KSCの3機関が存在します。
延滞の記録は完済後5年、債務整理の記録は5〜10年にわたって登録されるため、この期間中は新規カードの取得が事実上困難です。
- 延滞記録:完済後最長5年間保有
- 債務整理(自己破産等):最長5〜10年間保有
- 記録保有期間中は新規カード取得が事実上困難
- 自分の信用情報はCIC・JICCのWebサイトから開示請求で確認できる
まず自分の信用情報の状態を確認したい場合は、CICやJICCのウェブサイトから開示請求できます。
記録の有無と消滅時期を把握したうえで、申込のタイミングを計画的に決めてください。
短期間に複数社へ申し込む多重申込は審査担当者に警戒されやすい
短期間に複数のカード会社へ申し込む行為は、多重申込として信用情報機関に記録され、審査担当者に警戒されます。
申込の記録はCICやJICCに6ヶ月間保存されるため、この期間中に複数の申込履歴が確認されると、資金繰りに困っているとみなされるリスクがあります。
カード会社は申込者の信用情報を照会した際に、直近の申込件数を確認できる仕組みです。
- 申込記録はCIC・JICCに6ヶ月間保存される
- 1〜2ヶ月で3社以上への申込は審査担当者に警戒されやすい
- 申込は1社ずつ結果を確認してから次の候補を検討する
- キャッシング枠ゼロ設定で借入意欲が低いと判断されやすくなる
1〜2ヶ月の間に3社以上へ申し込んだ履歴がある場合、審査担当者が警戒心を持つ可能性は十分にあります。
キャッシング枠をゼロに設定して申し込むことも、審査担当者への印象を改善する手段の一つです。
借入意欲が低いと判断されやすくなるため、ショッピング専用での利用を前提とするなら設定しておきましょう。
1回目の落選後は6ヶ月以上空けてから別系統のカードに申し込む
1回目の審査落ち後は、少なくとも6ヶ月以上の期間を空けてから次の申込に進みましょう。
信用情報の問題か申込行動の問題かを切り分け、CIC・JICCで開示請求して現状を把握する。
申込照会記録が信用情報に残る6ヶ月が経過するまで次の申込を控える。待機期間中に公共料金の口座振替設定など審査環境を整える。
銀行系→信販系・流通系、信販系→流通系・消費者金融系と、審査ハードルが低い方向へ系統を変えて申し込む。
申込の照会記録が信用情報機関に残る期間が6ヶ月であるため、この期間を過ぎてから申し込むことで、多重申込の印象を与えずに審査を受けられます。
次の申込先は、落ちたカードと同じ系統を避けることが重要です。
銀行系に落ちた場合は信販系や流通系へ、信販系に落ちた場合は流通系や消費者金融系へと、審査のハードルが低い方向へ系統を切り替えてください。
同じ系統内で別のカードに申し込んでも、審査基準が近いため同様の結果になりやすいです。
6ヶ月の待機期間中は、公共料金の支払いを口座振替にまとめるなど、審査に有利な状態を整える準備期間として活用できます。
複数回落ちた場合はデビットカードで利用実績を積んでからクレカに再挑戦する
複数回の審査落ちが続く場合は、クレジットカードへの申込を一時停止し、デビットカードで利用実績を積む方法が有効です。
デビットカードは銀行口座の残高の範囲内で決済できるカードで、審査なしで発行されるものが大半です。
クレジットカードの審査では、過去の利用実績(クレヒス)が評価材料の一つになりますが、クレヒスがまったくない状態も審査上は不利に働くことがあります。
- 日常の買い物・公共料金の支払いをデビットカードに集約する
- 6〜12ヶ月継続して利用実績を積み上げる
- その銀行が発行するカードに申し込む際は口座利用状況が参考にされる場合がある
- 実績を積んだ後は流通系・消費者金融系など審査ハードルが低い系統から再挑戦する
デビットカードを日常的な買い物や公共料金の支払いに活用し、6〜12ヶ月程度継続することで、カード利用に慣れた実績として金融機関に認識されやすくなります。
デビットカードで一定期間の実績を作った後は、流通系や消費者金融系など審査のハードルが低い系統から再挑戦してみてください。
クレジットカードの審査が不安な人向けの代替手段
クレジットカードの審査に通過できない場合でも、キャッシュレス決済を利用する手段は複数存在します。
審査なしで使えるデビットカードやプリペイドカード、保証金を活用したデポジット型クレジットカードが代表的な選択肢です。
これらの手段はクレジットカードの代替にとどまらず、信用情報を傷つけずに決済手段を確保できるという点で実用的な価値があります。
とくにデビットカードは、利用実績を積み重ねることで将来のクレジットカード審査に向けたクレヒス構築にも役立てられます。
自分の状況に合った手段を選ぶために、それぞれの仕組みと特徴を確認しましょう。
| 手段 | クレヒス構築 | 主な特徴 |
|---|---|---|
| デビットカード | △ (口座利用実績として参考になる場合あり) | 銀行口座残高の範囲で即時決済 |
| プリペイドカード | ✕ | チャージ式・誰でも即日利用可能 |
| デポジット型クレカ | ◎ | 保証金を預けて発行・利用実績が信用情報に記録される |
デビットカードは審査なしで即日発行でき銀行口座残高の範囲で使える
デビットカードは、銀行口座と紐づいた決済カードで、審査なしで発行できます。
利用時に口座残高から即時引き落としが行われる仕組みのため、使いすぎによる返済トラブルが起きません。
VISA・Mastercard加盟店であれば、実店舗でもオンラインショッピングでもクレジットカードと同様に使えます。
- 審査なしで発行でき、信用情報に問題があっても取得可能
- VISA・Mastercard加盟店で実店舗・オンライン問わず利用できる
- 利用履歴が信用情報機関に登録されないため審査落ち記録が増えない
- 即日発行対応の銀行も多く急ぎの場合にも対応しやすい
発行は銀行口座を開設するだけで手続きが完了するため、信用情報に問題があっても取得できます。
また、毎月の利用実績が積み上がることで、将来クレジットカードに申し込む際の支払い能力の証明として活用できる場合があります。
即日発行に対応している銀行も多く、急ぎでキャッシュレス決済手段が必要な方はまずデビットカードの取得を検討してください。
プリペイドカードはチャージ式で信用情報に関係なく誰でも利用できる
プリペイドカードは、事前にお金をチャージして使うカードで、審査が一切ありません。
チャージした金額の範囲内でのみ利用できるため、収入や信用情報の状況にかかわらず、誰でも即日利用を開始できます。
コンビニや銀行ATM、スマートフォンアプリからチャージできる製品が多く、手続きの手軽さが特徴です。
VISA・Mastercard・JCBのいずれかのブランドが付いたプリペイドカードであれば、国内外の加盟店で幅広く使えます。
ただし、カードによってはオートチャージ機能や公共料金の支払いに対応していない場合があるため、利用目的に合った製品を選んでください。
デポジット型クレジットカードは保証金を預けることで審査通過率を高められる
デポジット型クレジットカードは、あらかじめ保証金を預け入れることで発行されるクレジットカードです。
預けた保証金が担保になるため、信用情報に傷がある方や収入が不安定な方でも審査を通過しやすい仕組みになっています。
利用限度額は原則として預け入れた保証金の範囲内に設定されるため、カード会社側の貸し倒れリスクが低く抑えられ、審査基準が緩やかになります。
- 保証金を預け入れる
- 利用限度額は原則として預け入れた保証金の範囲内に設定される
- 利用実績が信用情報に記録される
- 保証金は解約時に返還される
通常のクレジットカードと同じようにVISAやMastercardの加盟店で使えるうえ、利用実績が信用情報に記録されるため、クレヒス構築に直接つながるのが特徴です。
保証金は解約時に返還されるため、一時的な資金の拘束は発生しますが、将来の選択肢を広げるための投資として位置づけられます。
信用情報の回復を待ちながら確実にクレヒスを積み上げたい方には、デポジット型クレジットカードの活用が有効な選択肢となる傾向があります。
審査通過後にクレヒスを育てて上位カードを目指す方法
審査を通過したカードを手に入れた後は、そのカードをどう使うかが次のステップを大きく左右します。
クレヒス(クレジットヒストリー)とは、クレジットカードや各種ローンの利用・返済履歴を信用情報機関が記録したものです。
この記録が積み上がるほど、カード会社からの信頼度が上がり、限度額の増額やより条件のよい上位カードへの切り替えが現実的な選択肢になります。
審査通過直後のカードは限度額が低く設定されることが多いですが、それ自体は問題ではありません。
低い限度額のカードでも、正しい使い方を続ければ着実にスコアを引き上げられます。
毎月少額でも利用して期日通りに全額返済する習慣がクレヒスを積み上げる
クレヒス構築において特に重要なのは、返済の遅延を一度も起こさないことです。
信用情報機関には毎月の支払い状況が記録されており、期日通りの返済が続くほど「信頼できる利用者」としての評価が高まります。
利用金額の大小はそれほど重要ではなく、月に1〜2回の少額決済でも継続することに意味があります。
- 返済の遅延を一度も起こさないことが最優先
- 月1〜2回の少額決済でも継続することに意味がある
- サブスク月額料金・コンビニ日用品など毎月発生する支出をカード払いにする
- 利用額は限度額の30%以内に抑える(限度額10万円なら月3万円以内が目安)
- リボ払い・分割払いは多用せず原則一括払いを選ぶ
サブスクリプションサービスの月額料金や、コンビニでの日用品購入など、毎月必ず発生する支出をカード払いにするのが、続けやすい方法である傾向があります。
利用額は限度額の30%以内に抑えることが、スコア上の観点からは望ましい使い方です。
限度額が10万円であれば月3万円以内の利用を目安にすると、カード会社から過度な依存と見なされにくくなります。
1〜2年の利用実績を積んだ後に限度額増額申請でスコアを引き上げる
1〜2年間の安定した利用実績を積んだタイミングで、限度額の増額申請を行うことをおすすめします。
増額申請はカード会社への「再審査」にあたるため、申請が通ること自体がスコアの上昇を意味します。
増額後も引き続き利用額を限度額の30%以内に抑えることで、利用率が下がり、信用評価のさらなる向上につながります。
- 1〜2年間の安定した利用実績を積んでから申請する
- 申請が通ること自体がスコア上昇を意味する
- 増額後も利用額は限度額の30%以内に抑えて利用率を下げる
- 転職・収入変動期を避け雇用・収入が安定している時期を選ぶ
- 複数カードで同時申請すると申込ブラックと同様の状態になる場合がある
増額申請のタイミングは、転職や収入の変動期を避け、雇用・収入が安定している時期を選ぶのが基本です。
増額申請の前に、現在の収入・勤続年数・他社借入状況を整理しておくと、審査で不利になる要素を事前に把握できます。
クレヒス構築から2〜3年後にゴールドカードへのアップグレードを狙える
クレヒスを2〜3年かけて積み上げた後は、ゴールドカードへの切り替えを視野に入れられます。
ゴールドカードは一般カードより審査基準が高く設定されていますが、既存カードの利用実績がある場合は「インビテーション(招待)」が届くケースがあります。
インビテーションとは、カード会社が優良顧客と判断した利用者に対して、上位カードへの切り替えを案内する制度です。
- 2〜3年のクレヒス構築後にゴールドカードを視野に入れる
- 招待がない場合は現在利用中のカードと同じ系統のゴールドカードを選ぶ
- 3〜5年単位で積み上げることで一般カードからゴールドへのステップアップが現実的になる
招待を受けた場合、通常の審査よりも通過率が高くなる傾向があるため、インビテーションを待つ戦略は合理的な選択です。
招待が届かない場合でも、通常の審査ルートで申し込む方法があります。
その際は、現在利用しているカードと同じ系統のゴールドカードを選ぶと、既存の利用実績が評価されやすくなります。
焦らず段階的に実績を積み上げていく姿勢が、長期的な信用力の向上につながります。
クレジットカードの審査に関するよくある質問
クレジットカードの審査に関しては、申込前に疑問を抱える方が多く、誤った情報をもとに行動してしまうと審査結果に影響することもあります。
とくに「自分の属性では無理なのではないか」「過去の失敗が足を引っ張るのではないか」という不安は、多くの方に共通する点です。
ここでは、審査を検討している方から寄せられることの多い5つの疑問に対して、信用情報の仕組みや業界の実態をふまえながら回答します。
無職でもクレジットカードを作れますか?
無職の方がクレジットカードを作ることは、状況によっては可能です。
カード会社が審査で重視するのは「安定した返済能力があるか」という点であり、職業の有無だけが判断基準になるわけではありません。
配偶者に安定した収入があり、その収入を世帯収入として申告できる専業主婦(夫)の場合、流通系や信販系カードを中心に申込条件を満たせるカードが存在します。
一方、収入がまったくない無職の方が審査を通過するのは現実的に難しく、まずは収入源を確保することが先決です。
アルバイトやパートなど、少額でも継続的な収入がある状態で申し込む方が、審査通過の可能性を高めることができます。
収入が不安定な時期は、審査不要のデビットカードやプリペイドカードで決済手段を確保しておきましょう。
ブラックリストに載っていてもカードを作れますか?
いわゆるブラックリストとは、信用情報機関に記録された延滞・債務整理・強制解約などの事故情報のことを指します。
この事故情報が記録されている期間中は、どのカード会社に申し込んでも審査を通過することは極めて困難です。
事故情報の保有期間は、延滞であれば解消から最長5年、自己破産などの債務整理は最長7〜10年とされており、期間経過後に記録が消えることで審査が通りやすくなります。
- 延滞:解消から最長5年間記録が残る
- 自己破産・債務整理:最長7〜10年間記録が残る
- 記録消滅まではデポジット型クレカ・デビットカードで決済手段を確保する
- 事故情報の有無はCIC・JICC・全国銀行個人信用情報センターに開示請求で確認できる
記録が消えるまでの間は、デポジット型クレジットカードや審査不要のデビットカードを活用して決済手段を確保してください。
事故情報の有無は、CIC・JICC・全国銀行個人信用情報センターの3機関に開示請求することで自分で確認できます。
現在の信用情報の状態を把握したうえで、次の行動を判断しましょう。
審査結果が出るまでに何日かかりますか?
審査結果が出るまでの日数は、カード会社や申込方法によって異なります。
Web申込の場合、最短数分〜当日中に結果が出るカードも存在します。
一方、書類郵送が必要なケースや在籍確認の電話が必要なケースでは、数日から1週間程度かかることがあります。
- Web申込・即日発行対応カード:最短数分〜当日中
- 書類郵送・在籍確認が必要なケース:数日〜1週間程度
- 審査が長引く主な要因:書類不備・在籍確認が取れない・申込内容の確認が必要
- 急ぎの場合はWeb完結かつ即日発行対応カードを選ぶ
審査が長引く主な要因は、提出書類の不備・在籍確認が取れない・申込内容の確認が必要といった状況です。
急いでいる場合は、Web完結かつ即日発行に対応しているカードを選ぶことで、審査から受け取りまでの時間を短縮できます。
ただし、即日発行を売りにしているカードでも、審査状況によっては翌日以降になることがあります。
申込後は結果の通知を待ち、追加書類の提出が求められた際には速やかに対応しましょう。
審査に落ちると信用情報に影響しますか?
審査に落ちた事実そのものは、信用情報機関に「否決」として記録されることはありません。
ただし、カードに申し込んだという事実は「申込情報」として6ヶ月間記録されます。
この申込情報を複数のカード会社が参照できるため、短期間に多数のカードへ申し込むと「この人は複数社に申し込んでいる」と判断され、審査に不利に働くことがあります。
1社の審査結果が出てから次の申込を検討するサイクルを守ることで、申込情報による不利を最小限に抑えられます。
審査落ちの後は、落ちた原因を整理してから次の申込先を選ぶことが重要です。
原因が不明な場合は信用情報の開示請求を行い、自分の現状を把握してから行動しましょう。
キャッシング枠をゼロにすると審査に通りやすくなりますか?
キャッシング枠をゼロに設定することは、審査通過率を高める有効な手段のひとつです。
カード会社は申込者の総借入可能額を審査時に確認しており、他社のキャッシング枠が大きいほど「潜在的な借入リスクが高い」と判断されることがあります。
実際に利用していないキャッシング枠であっても、審査上は借入可能な債務として扱われるため、枠が大きいほど審査に不利に働く可能性があります。
ショッピング枠のみで申し込むことは、多くのカード会社で選択できる設定です。
キャッシング機能が不要な方は、申込フォームで枠をゼロに設定することを習慣にしてください。
すでに保有しているカードのキャッシング枠が大きい場合は、カード会社に枠の引き下げを申請することも審査対策として有効です。
まとめ:審査が甘いカードは存在しないが属性に合った1枚を選べば通過率は上がる
審査基準を公開しているカード会社は存在しないため、「絶対に通る」と断言できるカードは多くの場合存在しません。
ただし、消費者金融系・流通系・信販系のカードは銀行系と比べて審査のハードルが低い傾向があり、自分の属性に合った系統を選ぶことで通過率を高めることができます。
審査に不安を感じている方は、まず自分の年収・雇用形態・信用情報の3点を整理しましょう。
審査落ちが続いている場合は、デビットカードや保証金を活用したデポジット型クレジットカードで信用情報を傷つけずに決済手段を確保しながら、クレヒスを積み上げる段階的なアプローチを取ってください。
自分の属性を正直に把握し、条件に合った1枚に絞って申し込むことが、審査通過への現実的な方法の一つです。