新車を購入したとき、自動車保険の手続きで「車両保険金額はどのくらいに設定すればよいか」と迷うことがあります。設定できる範囲の上限に近づけたほうが安心なのか、あるいは保険料のことを考えると抑えたほうがよいのか、判断に迷う方も多いでしょう。近年は車の修理費が増加傾向にあり、いざというときの補償水準が家計に直結する場面も増えています。
この記事では、車両保険金額を高く設定するメリットと注意点、新車・更新時・中古車それぞれのケース別の決め方、保険料を抑えながら補償を確保する工夫、そして保険会社によって設定できる金額が異なる理由と複数社を比較することの重要性について解説します。
この記事のポイント
- 車両保険金額は保険会社提示の範囲内(時価ベース)で高めに設定することはできる。
- 車両保険金額を高くするほど保険料も上がる。
- 免責金額や補償タイプの調整で保険料を抑えられる。
- 設定できる金額は保険会社ごとに異なるため複数社の比較が有効。
車両保険金額の仕組み
高く設定するかどうかを判断するには、車両保険金額がどのような意味を持ち、どのように決まるのかを押さえておくことが大切です。まずは基本的な仕組みを確認しましょう。
車両保険金額とは、事故や盗難、自然災害などによって契約自動車が損害を受けた場合に、保険会社が支払う保険金の上限額のことです。修理費が50万円かかるとしても、設定した車両保険金額が40万円であれば、受け取れる車両保険金は最大40万円となります。
この金額は自身で自由に決められるわけではなく、保険会社が車種・型式・年式などをもとに市場販売価格相当額を参照して「○万円〜○万円」という設定可能な範囲を提示します。その範囲内から希望する金額を選ぶ仕組みです。
設定できる金額の上限と下限
設定可能な車両保険金額の上限・下限は、各保険会社が定める車両標準価格表(市場販売価格をもとに作成)によって決まります。
上限も下限も、その車の市場販売価格相当額が基準です。車の時価を大きく超えたり下回ったりした金額を設定することはできません。仮に大きく上回る金額を設定できたとしても、実際に受け取れる保険金は損害額が上限となるため、時価の範囲内での設定が原則です。保険金によって利益を得る仕組みにはなっていない点を理解しておきましょう。
設定できる保険金額の範囲(上限・下限の幅)は保険会社によって異なります。同じ車種・年式であっても、参照する価格表や評価方法が各社で違うため、提示される範囲に差が出ることがあります。
新車・更新時・中古車の違い
車両保険金額の目安は、車の購入状況によって異なります。それぞれの場合に応じた考え方を知っておくと、設定時の判断がしやすくなります。
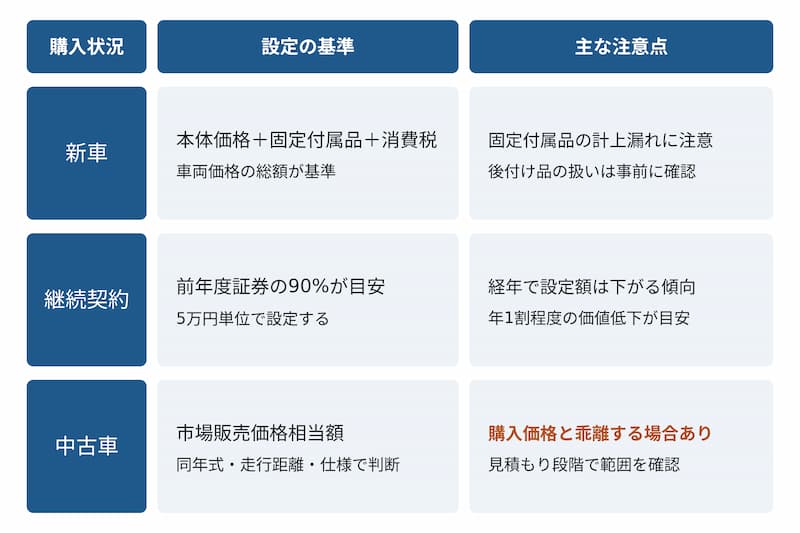
新車(購入から1年未満)の場合は、車両本体価格に車体に固定される付属品(カーナビゲーション・ETC車載器・カーステレオなど)と消費税を加えた金額が目安です。ただし、自賠責保険料・自動車税・自動車重量税・登録費用・取り付け工賃は含みません。
継続契約(更新時)の場合は、保険会社から届く更新案内に記載された車両保険金額を参考に、表示される範囲内(5万円単位)で設定するのが基本です。目安として、前年度の保険証券に記載された車両保険金額の90%程度を考える方法もあります。車は年数の経過とともに市場価格が下がる傾向があり、年1割程度の価値低下が一つの目安とされています。
中古車の場合は、同じ年式・走行距離・仕様の車が市場でどのくらいの価格で取引されているかが基準となります。購入価格と保険会社が提示する設定可能な範囲に差が生じるケースもあるため、見積もりを取る段階で確認しておくことが大切です。
<購入状況別 車両保険金額の目安>
車両保険金額を高く設定する場合の注意点
車両保険金額を高く設定することには補償面でのメリットがある一方、事前に理解しておきたい注意点もあります。補償の手厚さとコストのバランスを冷静に判断するために、以下の点を確認しておきましょう。
保険料も高くなる
車両保険金額と保険料は連動しています。設定金額が高くなるほど、保険会社が支払う可能性のある保険金額も増えるため、その分だけ保険料も高くなる構造です。
車両保険の保険料は、自動車保険全体の保険料のなかでも大きな割合を占めます。車両保険金額を高く設定することで、予算の中で他の有用な補償を削る必要が出てきたり、家計への月々の負担が重くなったりすることもあります。補償の上限をできる限り高くしたいという考えは自然ですが、保険料全体の水準と家計の状況を照らし合わせながら、無理のない範囲で設定することが大切です。
次のセクションで紹介する免責金額の調整や補償タイプの変更を組み合わせると、車両保険金額を維持したまま保険料を抑える工夫もできます。保険料が気になる場合は、車両保険金額だけでなくこれらの設定も合わせて検討してみましょう。
車の時価を超えた設定はできない
車両保険金額は、その車の市場販売価格相当額(時価)が上限の基準となるため、時価を大きく上回る金額を設定することは基本的にできません。
車は年数の経過とともに市場価値が下がるため、設定できる上限も年々低くなっていきます。年式の古い車では、保険会社が提示する設定可能な金額の上限が思いのほか低くなっているケースもあります。さらに、車の年式が相当古い場合には、設定可能な保険金額が0万円と表示され、そもそも車両保険を付帯できないこともあります。
「希望する金額が設定できるかどうか」は車の年式や状態によって変わるため、見積もりを取得する際に保険会社に確認することをおすすめします。
車両保険金額の決め方
車両保険金額をいくらに設定するか、購入状況別の目安をケースごとに確認していきましょう。
新車の場合
新車(購入から1年未満)の場合、車両保険金額の目安は「車両本体価格+車体に固定される付属品+消費税」で算出した金額です。
付属品として含めるものの例は、カーナビゲーションシステム・ETC車載器・カーステレオ・エアコン(後付けの場合)・フロアマット・スペアタイヤなど、車体に定着または常時装備されているものです。一方で、ガソリン・洗車用品・クッション・インテリア用品などは付属品に含まれません。
また、以下の費用は車両保険金額の計算に含まれないため注意が必要です。
- 自賠責保険料
- 自動車税・自動車重量税などの税金(消費税は含む)
- 付属品の取り付け工賃
- 車庫証明費用・検査・登録費用
- 納車費用
ディーラーや販売店から受け取った納品書・見積書を手元に用意し、含める項目と除外する項目を整理したうえで設定金額を確認しましょう。
継続契約(更新)の場合
現在加入中の自動車保険を継続(更新)する場合は、保険会社から届く満期案内や見積もりに表示される継続後の車両保険金額を確認するのが基本です。目安として、前年度の保険証券に記載されている車両保険金額の90%を5万円単位で設定する考え方もあり、これは車の価値が1年ごとに10%程度下がると仮定したものです。更新の際はその参考値も確認しながら、設定可能な範囲内で適切な金額を選びましょう。
ただし、前年度から車に大きな変更や固定付属品の追加があった場合は、前年度の金額をそのまま参考にすると実態と合わない場合があります。変更点がある場合は、更新手続きの前に保険会社に相談することをおすすめします。
中古車の場合
中古車を購入した場合、車両保険金額の基準となるのは購入価格そのものではなく、同じ年式・走行距離・仕様の車が市場でどのくらいの価格で取引されているかという市場販売価格相当額です。
そのため、購入価格と保険会社が提示する設定可能な金額の範囲が一致しないケースも起こります。保険会社が提示した上限が希望額よりも低い場合は、中古車販売サイトで同条件の車の相場を確認し、保険会社への相談材料として活用する方法もあります。
年式が相当古い場合は設定可能な金額が0万円になり、車両保険を付帯できないこともあります。中古車を購入する際は、自動車保険の見積もりを取る段階で車両保険の設定可能金額も合わせて確認しておくと、加入後の想定外を防ぎやすくなります。
保険料を抑える工夫
車両保険金額を高く設定したいけれど、保険料の負担が気になるという方もいるでしょう。車両保険金額以外の要素を調整することで、設定金額を維持しながら保険料を抑える方法があります。
免責金額を高めに設定する
免責金額とは、保険金支払いに際して契約者が自己負担する金額のことです。修理費から免責金額を差し引いた残りが保険金として支払われます。免責金額を高く設定すると、その分だけ保険料を抑えられます。
例えば、修理費が60万円かかった場合、免責金額が0円であれば60万円全額が保険金の対象となりますが、免責金額を10万円に設定していると保険金は50万円となります。その代わり、保険料は低く抑えられます。
<免責金額の設定例と自己負担・保険金の関係>
| 免責金額 | 修理費 | 自己負担額 | 保険金 |
|---|---|---|---|
| 0円 | 60万円 | 0円 | 60万円 |
| 5万円 | 60万円 | 5万円 | 55万円 |
| 10万円 | 60万円 | 10万円 | 50万円 |
小さな損傷は自己負担し、大きな損害だけを保険でカバーするという考え方に納得できる方に向いている方法です。日常的に事故リスクが低い環境で運転している方や、少額の修理であれば自己資金でまかなえる方は、免責金額を高めに設定することで保険料の節約につながります。
補償タイプで調整する
車両保険の補償タイプには、一般的に「一般型」と「エコノミー型(車対車+限定A型)」の2種類があります(名称は保険会社によって異なります)。
一般型は単独事故(電柱への衝突など)や当て逃げなども含む幅広い事故に対応しますが、エコノミー型は補償範囲を限定することで保険料を低く抑えています。エコノミー型では、他の車との衝突・台風・洪水・盗難・いたずらなどは補償対象となりますが、自損事故は対象外となります。
運転歴が長く自損事故のリスクが低いと判断できる方や、主に他車との事故や自然災害への備えを優先したい方は、エコノミー型への変更も一つの選択肢となります。ただし補償の対象が限定されることを十分に理解したうえで選ぶ必要があります。車の使用状況やご自身の運転環境に照らし合わせて検討してみてください。
保険会社によって設定できる金額が異なることも
車両保険金額を検討する際に見落としがちなのが、同じ車種・年式でも保険会社によって設定できる金額の範囲が違うという点です。保険料の安さだけでなく「いくらまで設定できるか」も比較のポイントになります。
同じ車でも上限額が違う理由
各保険会社は、車両保険金額の設定可能な範囲を算出する際に、それぞれが定める車両標準価格表を参照します。この価格表は市場販売価格をもとに作成されますが、価格データの収集方法や評価の基準が各社で異なります。
そのため、同じ型式・年式・仕様の車であっても、保険会社によって提示される設定可能な金額の範囲(上限・下限)に差が生じることがあります。A社では「150万円〜180万円」が設定可能な範囲でも、B社では「160万円〜200万円」という異なる範囲が提示されることも起こります。
希望する車両保険金額がある場合は、複数の保険会社の見積もりを取ることで、どこまで設定できるかを事前に確認することが重要です。1社だけで判断すると、別の会社では希望額を設定できたにもかかわらず気づかないままになる可能性があります。
複数社の比較が重要な理由
A社では希望額を設定できなくても、B社であれば設定可能というケースがあります。また、同じ金額を設定した場合でも、保険料の水準は各社で異なります。車両保険金額の設定範囲と保険料の両方を見比べることで、ご自身の条件に合った保険を選びやすくなります。
複数の保険会社を個別に比較するには、各社のウェブサイトで条件を入力して見積もりを取る方法もありますが、サイトごとに入力するのは手間がかかります。インズウェブの「自動車保険一括見積もりサービス」を利用すると、1回の入力で複数の保険会社の保険料と補償条件をまとめて確認できます。車両保険金額の設定も含めて各社の内容を比較・検討しやすくなるため、ぜひ活用してみてください。
まとめ
車両保険金額を高く設定すると、高額な修理費への対応・全損時の買い替え資金の確保といった面で補償の厚みが増します。一方で、設定金額が高くなるほど保険料も上がる点と、車の時価を超えた設定はできない点は、判断の際に押さえておきたい注意点です。
金額の決め方は、購入状況(新車・更新・中古車)によって目安となる考え方が異なります。各ケースの目安を参考に設定金額を検討しましょう。また、免責金額の調整や補償タイプの変更を組み合わせることで、車両保険金額を維持しながら保険料を抑えることも可能です。
さらに、同じ車種・年式であっても保険会社によって設定できる金額の範囲や保険料が異なるため、複数社を比較することが重要です。インズウェブの「自動車保険一括見積もりサービス」を利用すると、1回の入力で複数の保険会社の条件をまとめて確認でき、車両保険金額を含む補償内容と保険料を効率よく比較できます。ぜひ一括見積もりをお試しください。