大学生が免許を取得し自動車を所有するとなると自動車保険にも契約をしなければいけません。しかし、若年層は事故率が高いことから自動車保険料が高く設定されています。これは、収入が限られる大学生にとって車を所有するかどうかの選択にもかかわってくる問題です。なぜ、10代や20代の大学生の保険料は高いのか、大学生でも自動車保険料を安く抑える方法について紹介します。
もくじ
大学生の保険料相場は?
当サイト「インズウェブ」の自動車保険一括見積もりサービスを利用したユーザー(2025年4月~2026年3月)から調査した大学生の自動車保険料の平均を主な運転者の年齢別に紹介します。後述しますが、事故率や自動車保険の年齢条件の関係で20歳以下と21歳以上では保険料が倍近く変わります。また、等級や契約車両、希望する補償内容などによって保険料は変わるので、あくまでも参考にとどめるようにしてください。
新規契約6等級の年間保険料平均
自動車保険を新規契約する場合の年間保険料の平均を紹介します。なお、同居の家族が別に車を持っていて11等級以上などのいくつかの条件を満たすと、セカンドカー割引により7等級から契約を開始できます。その場合、以下の保険料平均よりも安くなります。
| 軽自動車 | 普通車 | 小型車 | ||||
|---|---|---|---|---|---|---|
| 車両保険 なし | 車両保険 あり | 車両保険 なし | 車両保険 あり | 車両保険 なし | 車両保険 あり | |
| 18~20歳 | 195,668円 | 341,220円 | 215,717円 | 478,893円 | 211,642円 | 395,972円 |
| 21~25歳 | 101,447円 | 167,267円 | 115,861円 | 237,686円 | 108,742円 | 202,367円 |
20等級の年間保険料平均
同居の親などから等級を譲り受けて20等級で契約できている場合の平均も紹介します。20等級は自動車保険で最も高い等級で、保険料の割引率も高いため、大学生でも保険料を比較的安く抑えられます。
| 軽自動車 | 普通車 | 小型車 | ||||
|---|---|---|---|---|---|---|
| 車両保険 なし | 車両保険 あり | 車両保険 なし | 車両保険 あり | 車両保険 なし | 車両保険 あり | |
| 18~20歳 | 56,132円 | 109,893円 | 73,995円 | 142,498円 | 61,875円 | 138,673円 |
| 21~25歳 | 42,426円 | 74,370円 | 50,117円 | 104,868円 | 45,541円 | 93,381円 |
大学生の自動車保険料が高い理由
大学生だからというより年齢が影響していますが、大学生の自動車保険料は高いです。その理由について紹介します。
事故率が高いため
10代、20代の若年層は無謀な運転から事故につながることも多くあり、統計上事故率が高くなっています。事故率が高いということは自動車保険から保険金が多く支払われやすいということであるため、契約者間の公平性を保つために10代、20代の保険料が高くなっているのです。
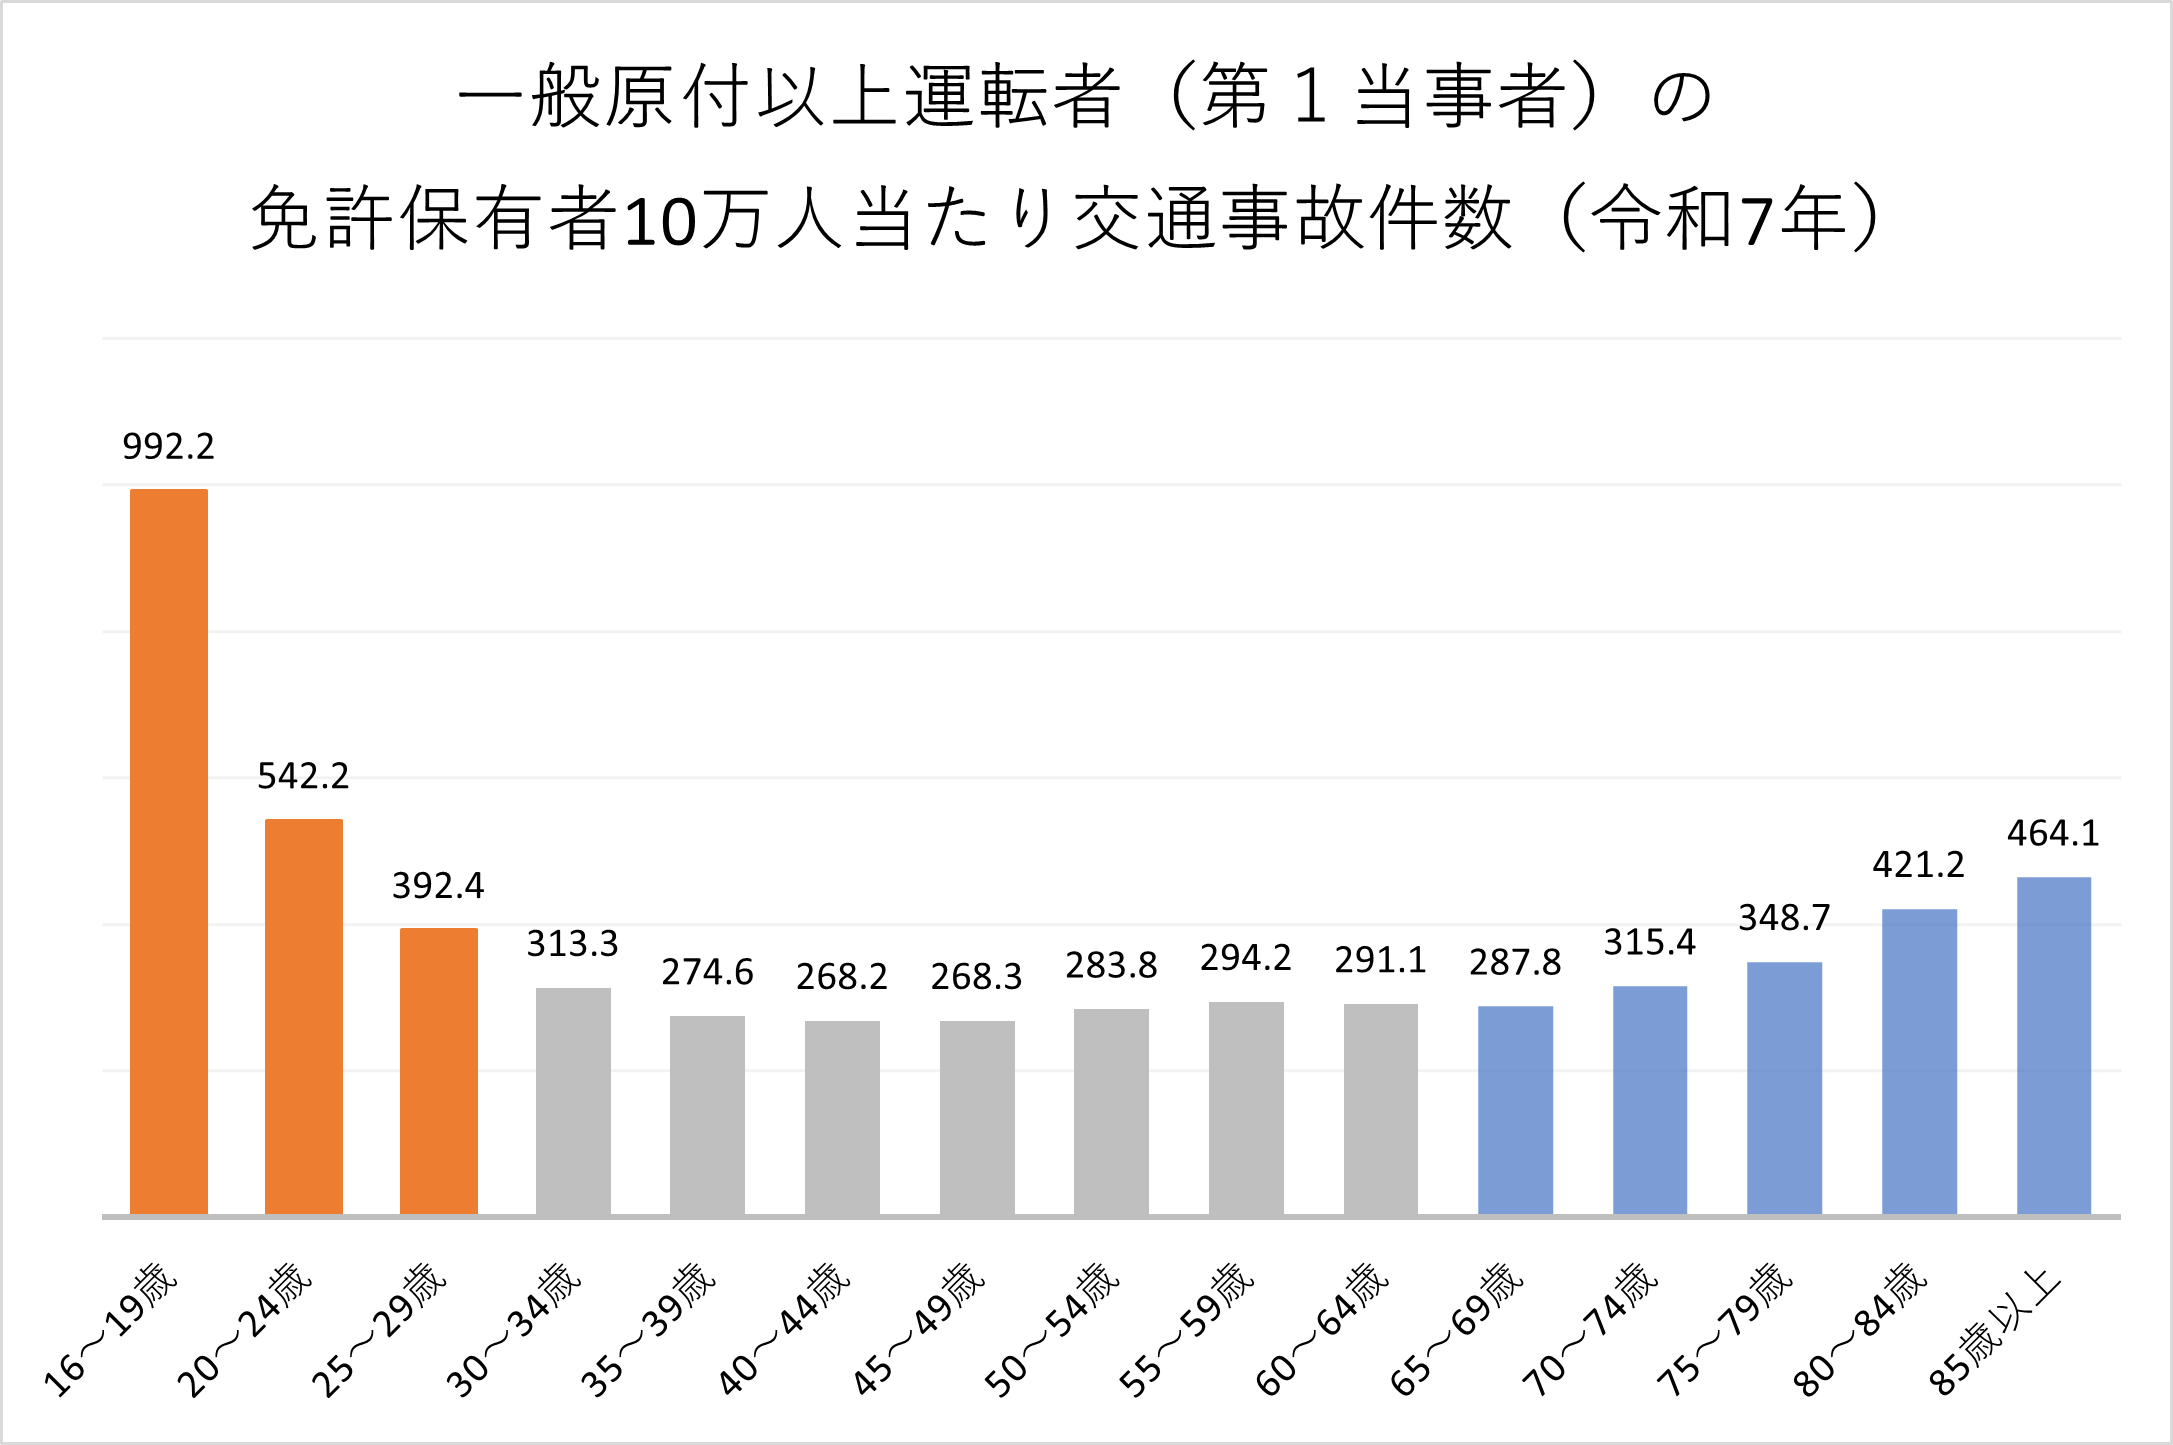
-
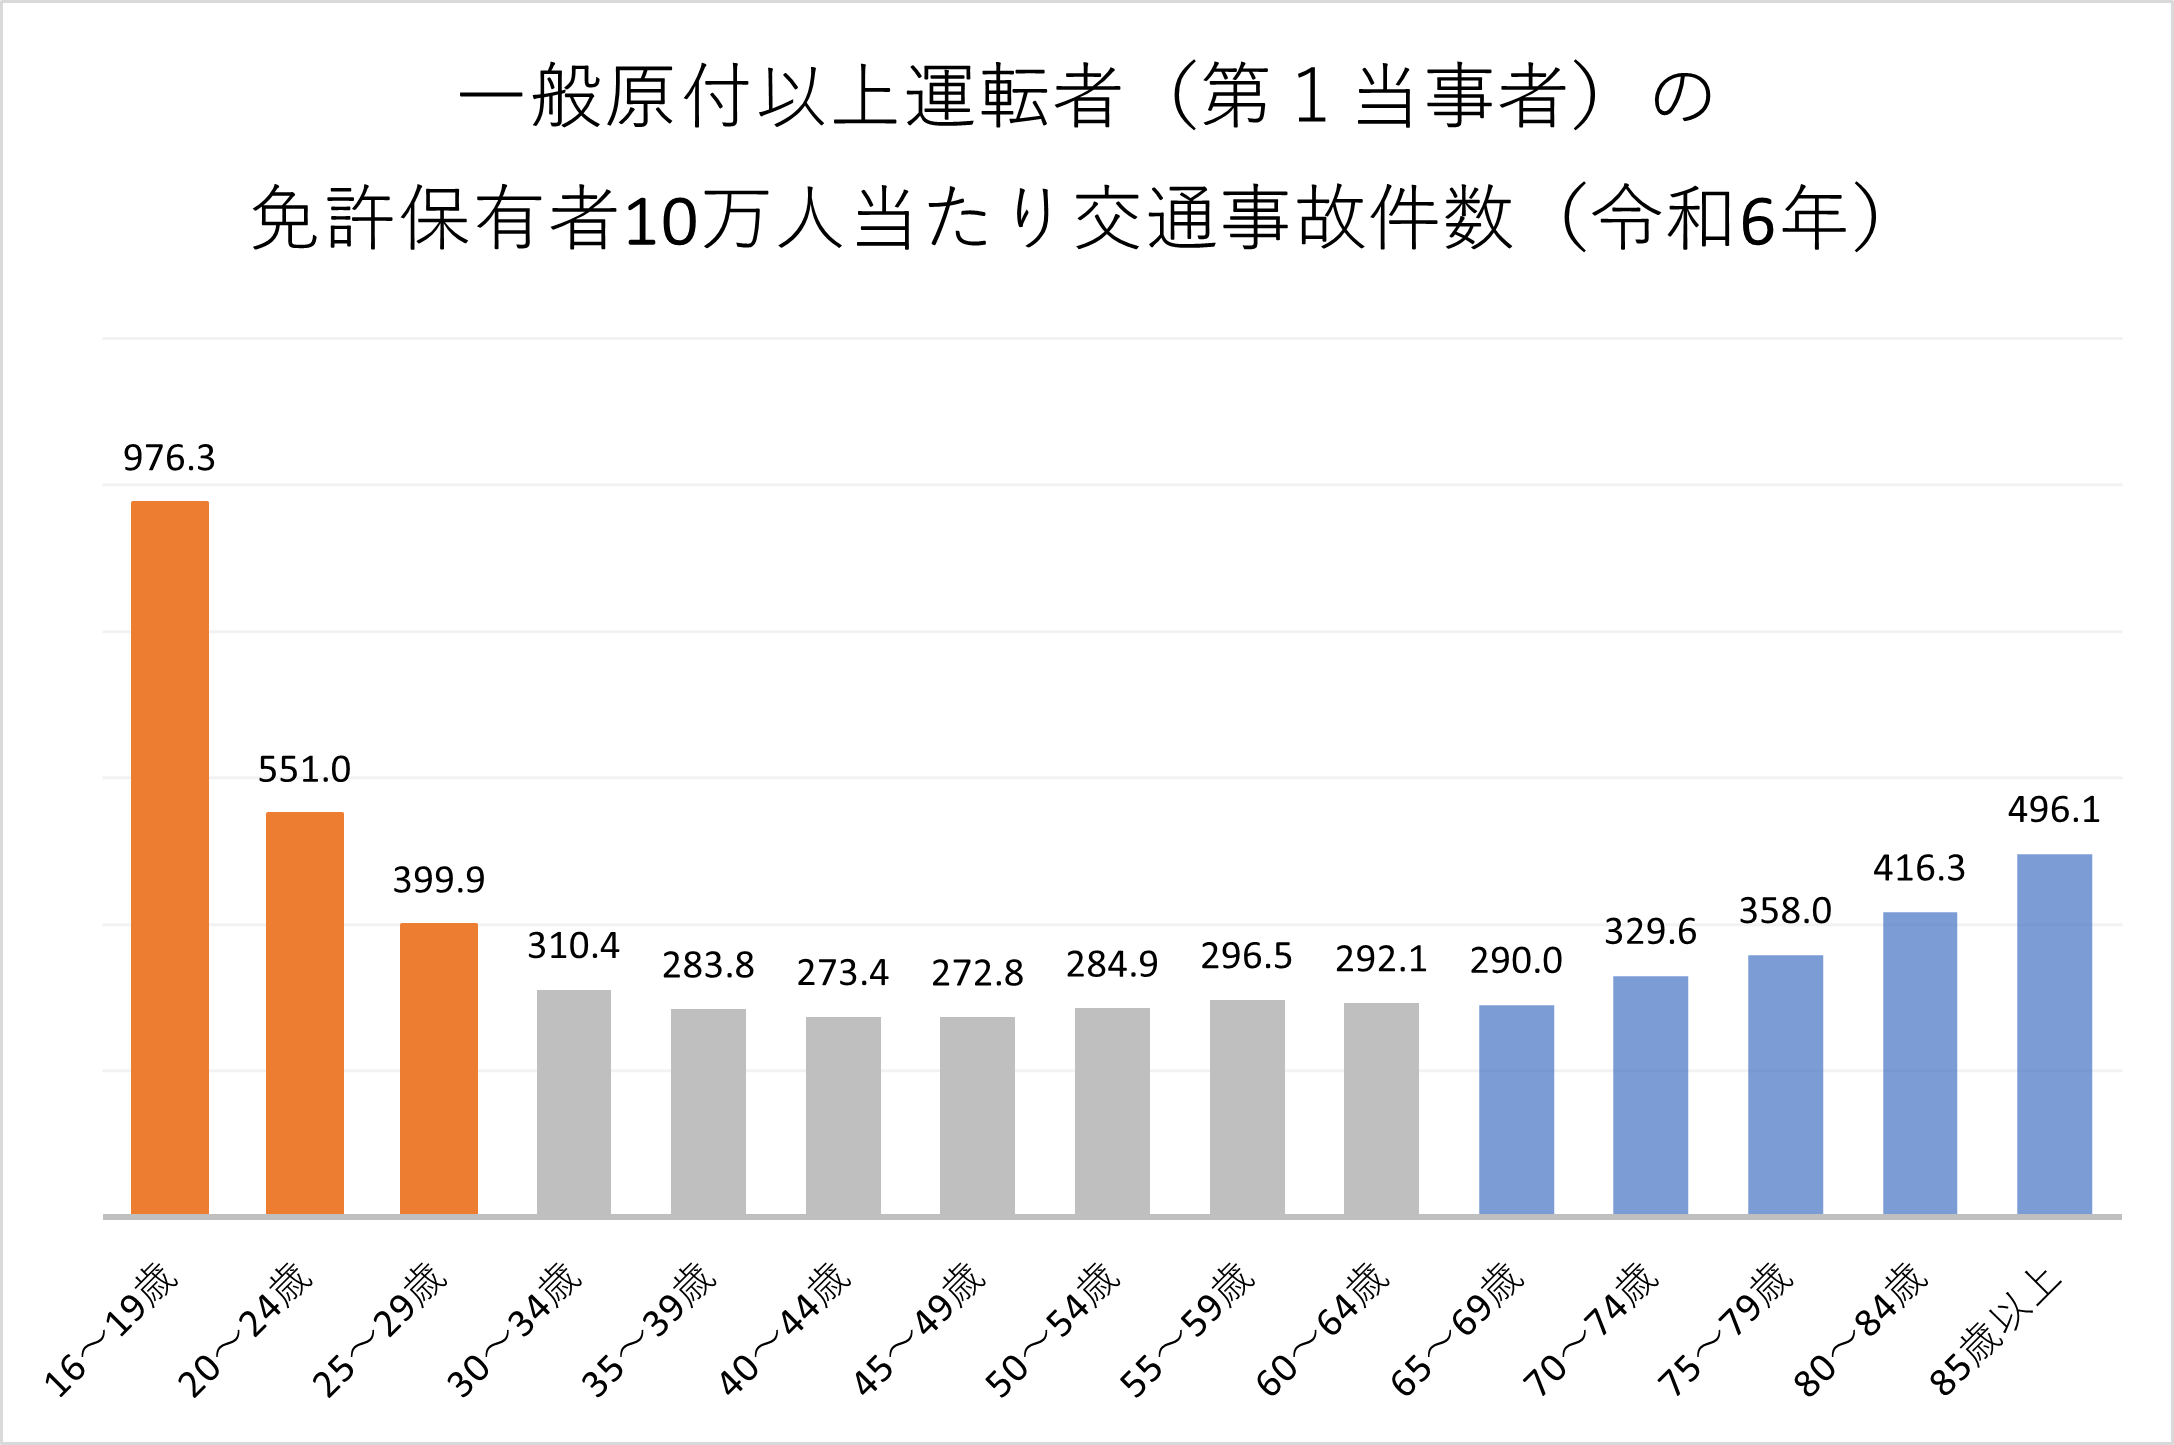
年齢別の事故率は?10代・20代と高齢者、どっちが高い?
自動車保険は事故率が高い10代や20代の保険料が高くなっています。実際のところ、10代や20代は他の年齢代と比べてどの程度事故率が高いのでしょうか?また、最近は高齢ドライバーによる事故の報道も増えてい ...
運転者の年齢条件を厳しくできないため
運転者の年齢条件とは、契約対象の車を運転する人の年齢を制限することで保険料が安くなる仕組みです。事故率の高い20歳以下などを補償対象から外すことで保険料を安くしているのですが、大学生は自身が事故率が高い年齢層に属するために年齢条件で補償対象から外すことができません。
| 限定する範囲 | 運転する人の年齢 | 保険料 | ||||
|---|---|---|---|---|---|---|
| 20歳以下 | 21歳~25歳 | 26歳~29歳 | 30歳~34歳 | 35歳以上 | ||
| 限定なし | 〇 | 〇 | 〇 | 〇 | 〇 |  |
| 21歳以上 | × | 〇 | 〇 | 〇 | 〇 | |
| 26歳以上 | × | × | 〇 | 〇 | 〇 | |
| 30歳以上 | × | × | × | 〇 | 〇 | |
| 35歳以上 | × | × | × | × | 〇 | |
※保険会社により、設定できる年齢条件は異なります。
年齢条件が適用される人
- 記名被保険者(主な運転者)
- 配偶者
- 同居の親族(子供・兄弟など)
年齢条件が適用されない人
- 別居の子(未婚・既婚)
- 別居の親族・友人・知人
等級が低いため
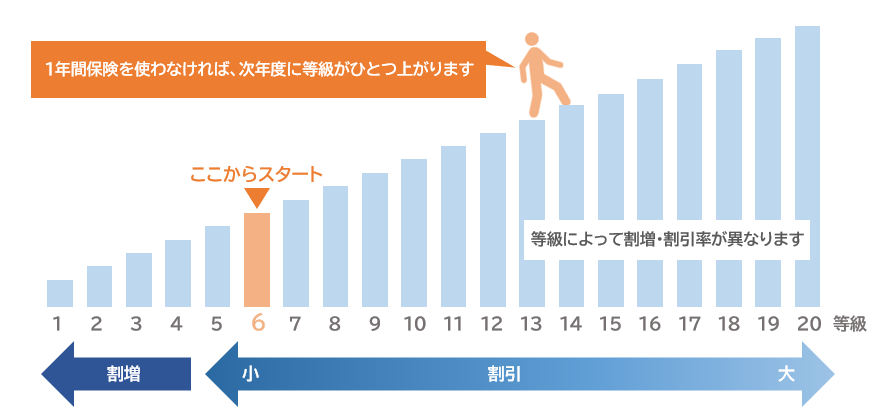
自動車の運転免許証を取得し、初めて自動車保険に契約すると自動車保険の等級は、6等級からスタートとなります。自動車保険の等級は20等級までありますが自動車保険に契約当初は6等級からのスタートとなるため保険料の割引が小さく保険料は高くなります。
等級は、保険会社各社が導入し共同で運営している契約者の事故歴に応じた保険料の割引・割増を適用する制度です。等級が上がれば上がるほど自動車保険料の割引率が高くなるため自動車保険料も安くなります。
免許証の色がグリーンかブルーであるため
免許証を初めて取得した時の色はグリーンです。車の免許を取得したばかりであれば運転経験が浅いため事故を起こすリスクは運転歴が長いドライバーより高いと判断されます。自動車保険の割引制度の中には「ゴールド免許割引」があり、ゴールド免許所有の優良運転者は、事故を起こすリスクが低いという判断から保険料の割引を受ける事ができます。免許証の色には、ゴールドの他にグリーンとブルーがありますが、ゴールド免許以外に免許証の色での自動車保険料割引はありません。
一括見積もりで平均3万円保険料が安くなる!?
大学生の自動車保険料を安くする方法
大学生の場合で自動車保険料を安くするにはどうすればよいのか、親と同居している場合と1人暮らしなど別居している場合に分けて紹介します。
親と同居の場合のみ使える方法
親と同居している場合に、自動車保険料を抑えて契約するための方法を紹介します。
親の等級を引き継ぐ
初めて自動車保険の契約をする場合は6等級からスタートすることになりますが、親と同居している場合、自動車保険の車両入替の仕組みを利用して親の等級を引き継ぐことができます。新規契約の6等級と最大の20等級で保険料が大きく違うのは上で紹介した保険料平均を見ても分かると思います。
車両入替を利用した等級の引継ぎ手順については以下の通りです。
1.親の契約で子供の車に車両入替をする。
2.その保険の主な運転者(記名被保険者)を子供に変更する。必要に応じて契約者も変更する。
3.親の元の車が無保険状態になっているので、主な運転者(記名被保険者)を親として新規契約する。
なお、2つ注意が必要なことがあります。1点目は手順1の車両入替を行えるタイミングが車を新たに購入したときなどに限られることです。後から親と子供の契約の等級を入れ替えるということはできません。2点目は、親と同居している必要があることです。別居の場合、上記手順2の主な運転者の変更ができず、等級を引き継ぐことができません。
同居の親の自動車保険を引き継ぐと、親は新たに自動車保険に契約しなければいけなくなります。新規に自動車保険に契約する時は6等級あるいは7等級からのスタートとなってしまいますが、年齢の関係上、親が新規契約する場合は子供が新規契約するよりも保険料を安く抑えやすいです。同居の子供が自動車の免許を取得したときには家族で工夫することで家計全体の自動車保険料は安くおさえられます。
-
自動車保険で「親の等級をもらう」とはどういうこと?
初めて免許を取得したら車でいろんなところに出かけたいと思うものです。子供が免許を取得したら万が一の事故の備えのために家族が所有する車の自動車保険の補償範囲を見直しておく必要があります。 さらに、子供が ...

セカンドカー割引を利用する
同居の家族であれば、2台目以降の車に関して条件を満たせばセカンドカー割引を受けることができます。セカンドカー割引で2台目以降の車は通常6等級からのところ、7等級から契約をスタートすることができます。セカンドカー割引は、1台目の車と同じ保険会社でなくても適用を受けることができるため2台目以降もよりよい条件の保険会社を探してみるようにしましょう。
-
セカンドカー割引とは?メリットと適用条件、注意点を解説
セカンドカー割引とは、2台目以降の車に自動車保険を新規で加入すると適用される割引サービスのこと。現在は、多くの保険会社がセカンドカー割引を採用しています。セカンドカー割引は、2台目以降の車の保険料を安 ...

親と別居の場合でも使える方法
自動車保険で親の等級を引き継ぐ方法や、セカンドカー割引の適用を受けるといった方法は「同居の親族」である場合のみ利用できます。そのため、大学への進学をきっかけに親と別居をし1人暮らしを行っている学生には利用できません。
たまに住民票の所在地を移しておらず実家のままとなっている方もいますが、自動車保険の同居の判断は住民票の住所ではなく生活の本拠による判断となります。住民票上では同居していたとしても実態として別居しているのであれば、親の等級の引き継ぎやセカンドカー割引の適用を受けることはできませんので注意しましょう。
親と別居の場合でも自動車保険料を安くする方法には以下のものがあります。親と同居していても同じくこの方法で保険料を安く抑えられます。
運転者の限定をする
年齢条件についてはすでに説明していますが、他に運転者限定という補償される運転者を限定することで保険料を抑える仕組みがあります。
保険会社によって限定できる範囲は異なりますが、おおむね、「家族限定」、「本人・配偶者限定」、「本人限定」の中から選ぶ形になっています。運転者を「本人限定」にすることで保険料が7~8%ほど割引になります。注意点として、友人に車を貸したり運転を代わってもらったりしたときに事故を起こしたら自動車保険の補償を受けられません。他の人が運転する場合には1日自動車保険に加入してもらうなどの対応が必要です。
また、年齢条件についても、21歳になったら21歳以上補償に変更するなど、高い条件のまま放置しないように気をつけましょう。
-
自動車保険の運転者限定特約とは?割引率はどれくらい?
自動車保険料を節約する方法の一つに、自動車保険に「運転者限定特約」をつけることがあります。だれが運転してもよい状態から運転する人を限定することでリスクを減らし、結果として保険料を安くすることができるの ...
保険料の安い車種を選ぶ
自動車保険料は普通車よりも軽自動車の方が安い傾向にあります。また、より細かくは「型式別料率クラス」といって、車の型式ごとにリスク区分が分けられていて保険料が異なるようになっています。
型式別料率クラスは、損害保険料率算出機構のサイト上で調べることができます。複数の車の中から購入する車を迷っている場合は保険料の安さも検討材料の一つに入れてみてもよいでしょう。
-
自動車保険が安い車あるって本当?保険料を安くするには?
車を購入したら税金やガソリン代、保険料、駐車場代などさまざまな維持費がかかるようになります。そうしたコストはできる限り抑えたいのではないでしょうか。税金は排気量や重量、ガソリン代は燃費によってかかる費 ...

車両保険の必要性を考える
車両保険をつけると保険料が大きく上がります。新車を購入した場合やローンで購入した場合などは車両保険の必要性は高いですが、中古で車を購入した場合には車両保険で補償される金額の上限も低くなるので車両保険をつけるか外すか考えてみてもよいでしょう。
車両保険を外した場合のデメリットとしては、事故時に自分の車の修理費用や再購入費用が自分の保険からは出ないことのほか、近年注意が必要なこととして自然災害時の補償が受けられないことがあります。大雨で車が水没したというような場合、車両保険をつけていなければ保険金は支払われません。
事故や自然災害で車を失っても貯蓄等から問題なく対処できるという場合は車両保険を外すことも検討してみましょう。
-
車両保険は本当に必要?必要なケースと未加入のリスクを解説
「車両保険は必要ない」と思う人も少なからずいることでしょう。それは、自動車保険の保険料が高くなることを敬遠するといった理由からですが、はたして、本当に加入しなくてもいいものなのでしょうか。車両保険に加 ...

ネット型の自動車保険を契約する
自動車保険は代理店を通じて契約する代理店型自動車保険と代理店を介さずにネットなどで直接保険会社と契約するネット型自動車保険の2つに大別できます。このうち、ネット型自動車保険の方が代理店手数料などの経費がかからないため、保険料が安い傾向にあります。
ネット型自動車保険は代理店を介さないので、対面で相談できる担当者がいません。そのため、補償内容を決めるときに相談しながら決めたいという方にはネット自動車保険は不向きかもしれません。逆に、インターネットなどで自分で必要な補償内容は調べられる、あるいはすでに必要な補償内容はわかっているという方にはネット自動車保険が向いているでしょう。
-
ネット自動車保険はなぜ安い?デメリットはある?おすすめの選び方も紹介!
テレビCMなどでもネット自動車保険の広告をよく見かけるようになってきました。ネット自動車保険は「ダイレクト型」、「通販型」などとも呼ばれますが、「代理店型」の自動車保険よりも保険料が安いことが特徴です ...

保険料の比較で自動車保険を安く契約しよう!
10代や20代の大学生は、自分で車を所有するとなると自動車保険料は高くなります。親と同居の場合は、親の等級を引き継いだりセカンドカー割引の適用を受けるなどの手段もありますので、家族で相談するとよいでしょう。親と同居していても別居していても自動車保険料を安くする方法もあります。自分の車を所有する時には車選びの時から自動車保険料が安くなるポイントを押さえておくとよいでしょう。
また、自動車保険には保険会社独自の割引制度などもあります。どのような割引が適用できるのかなども確認してみましょう。自動車保険は代理店型の保険会社よりネットなどから保険会社と契約するネット型の保険会社の方が保険料が安くなりますし、インターネットから契約するとインターネット割が適用となる保険会社もあります。
このように保険会社独自の割引が適用できたりと同じ補償内容の条件でも保険会社によって保険料に違いが出てきます。自動車保険を少しでも安くするには保険会社の比較を行ってみることが大切です。保険会社の比較には条件を入力するだけで一度に複数社の見積もりが行える一括見積もりサイトが便利ですので利用してみるとよいでしょう。
自動車保険を安くするには一括見積もりがおすすめ!